

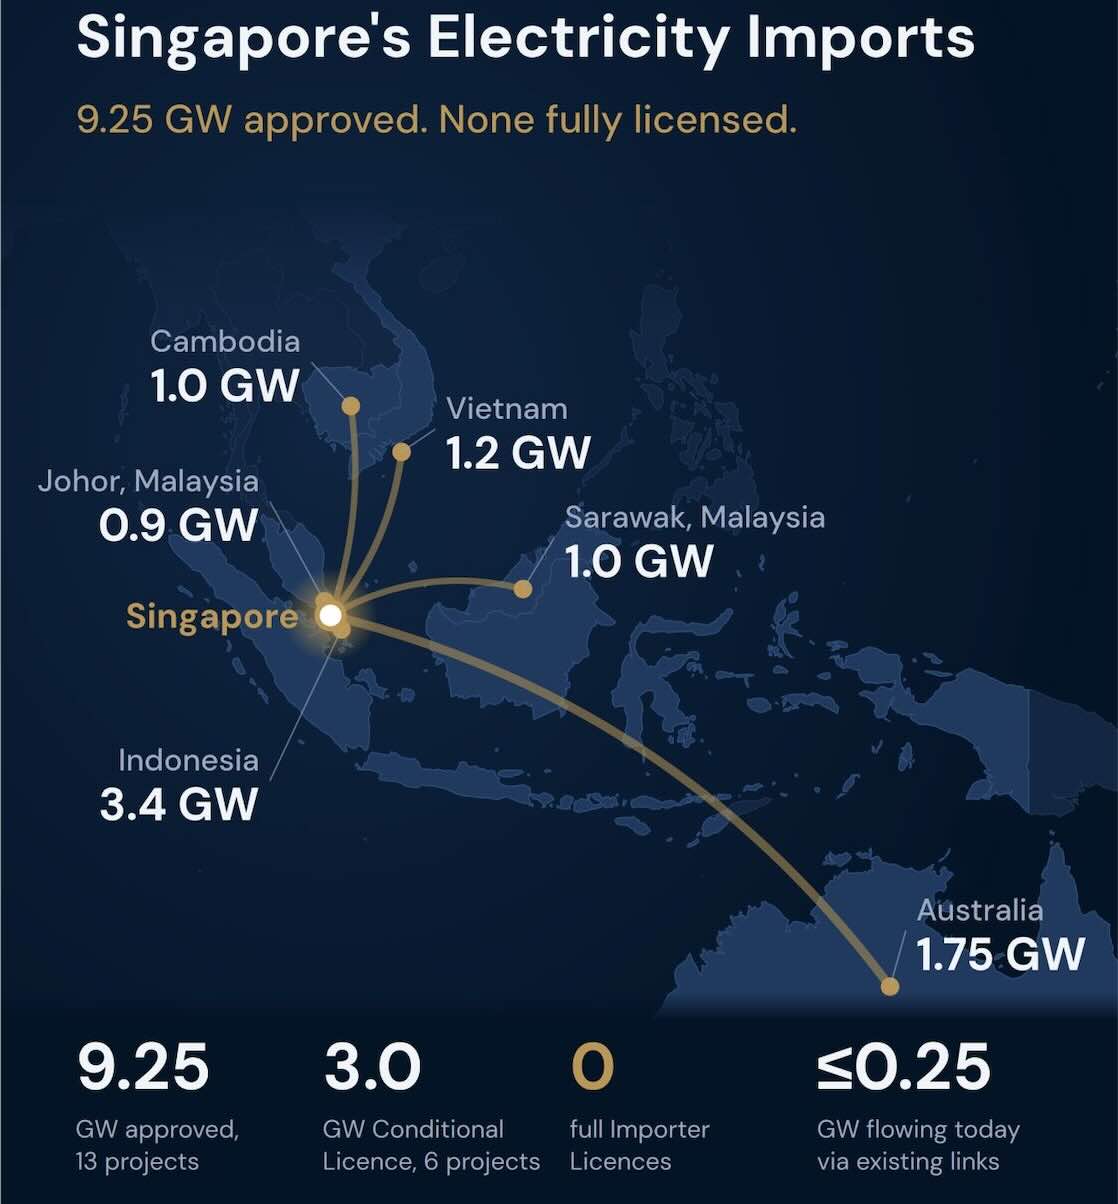
SINGAPURA — Dalam geopolitik abad ke-21, energi tidak lagi sekadar komoditas. Energi adalah infrastruktur kekuasaan. Negara yang mampu mengendalikan sumber energi, jaringan transmisi dan pusat permintaan akan memiliki pengaruh yang jauh lebih besar daripada negara yang hanya memiliki cadangan sumber daya. Dari perspektif tersebut, langkah Singapura membangun pipeline impor listrik rendah karbon sebesar 9,25 GW dari 13 proyek di Australia, Kamboja, Indonesia, Malaysia dan Vietnam harus dibaca jauh melampaui agenda transisi energi. Singapura sedang membangun sebuah arsitektur kekuatan energi regional yang berpotensi mengubah hubungan ekonomi-politik Asia Tenggara. Hingga Agustus 2026, enam proyek Indonesia bahkan telah bergerak dari Conditional Approval menuju Conditional Licence, sementara keseluruhan 13 proyek masih berada pada tahapan pengembangan yang berbeda.
Paradoksnya adalah bahwa 9,25 GW tersebut belum benar-benar ada sebagai pasokan fisik. Yang tersedia saat ini terutama adalah hak, opsi, komitmen dan jalur regulasi menuju pasokan masa depan. Di sinilah letak kesalahan membaca angka tersebut jika ia hanya dianggap sebagai daftar proyek pembangkit. Pipeline itu lebih tepat dipahami sebagai strategic option portfolio milik Singapura. Dengan memberikan ruang bagi berbagai pemasok dari berbagai negara, Singapura sedang mendiversifikasi sumber risiko sekaligus menciptakan kompetisi antarpemasok. Negara eksportir menyediakan sumber daya dan ruang geografis; Singapura menyediakan pasar, modal, standar, teknologi, pembiayaan dan permintaan energi bernilai tinggi. Hubungan tersebut secara perlahan menciptakan struktur baru: ASEAN menjadi hinterland energi, sementara Singapura berkembang sebagai energy demand hub dan financial hub-nya.
Perubahan tersebut semakin penting karena struktur energi Singapura sendiri sangat rentan terhadap gangguan eksternal. Sekitar 95 persen listrik Singapura masih dihasilkan dari gas alam impor, sehingga setiap gejolak harga gas, gangguan jalur pelayaran, konflik geopolitik atau gangguan infrastruktur global dapat langsung masuk ke dalam biaya listrik domestik. Dalam konteks ini, impor listrik rendah karbon bukan sekadar kebijakan lingkungan. Ia merupakan instrumen strategic diversification untuk mengurangi ketergantungan pada satu bentuk energi sekaligus meningkatkan ketahanan sistem.
Singapura dan Doktrin Baru: Dari Negara Pengimpor Energi Menjadi Pengendali Jaringan Energi
Yang sedang dibangun Singapura sebenarnya bukan sekadar pembelian listrik. Singapura sedang berusaha mengubah posisi geografisnya yang kecil menjadi keunggulan strategis. Negara itu tidak memiliki ruang luas untuk membangun pembangkit energi terbarukan dalam skala besar. Tetapi Singapura memiliki sesuatu yang sama pentingnya: pusat industri, pelabuhan, sistem keuangan, teknologi, perusahaan multinasional, pusat data dan konsentrasi permintaan listrik bernilai tinggi.
Karena itu, strategi Singapura dapat dibaca sebagai outsourcing of energy geography. Pembangkit dibangun di wilayah yang memiliki lahan dan sumber daya energi lebih besar, sementara konsumsi bernilai tinggi tetap terkonsentrasi di Singapura. Model ini secara fundamental berbeda dari konsep ketahanan energi tradisional. Ketahanan tidak lagi berarti memiliki seluruh pembangkit di dalam negeri. Ketahanan mulai berarti memiliki akses terhadap berbagai sumber energi eksternal melalui jaringan yang dapat dikendalikan, dikontrakkan dan diamankan.
Inilah alasan mengapa agenda Singapore International Energy Week atau SIEW 2026 sangat penting. Dengan tema “Connecting Energy Systems, Powering Tomorrow”, SIEW 2026 secara eksplisit menempatkan interkoneksi regional, ketahanan jaringan, teknologi, pembiayaan dan kolaborasi lintas batas sebagai agenda utama. Forum yang berlangsung 26–30 Oktober tersebut juga hadir ketika permintaan listrik meningkat karena AI, pusat data dan elektrifikasi.
Dengan demikian, SIEW 2026 bukan sekadar konferensi energi. Ia adalah salah satu arena diplomasi energi paling penting di Asia Tenggara.
9,25 GW dan Lahirnya Geopolitik Kabel Bawah Laut
Ada satu perubahan fundamental yang sering luput dari analisis energi tradisional: ketika listrik mulai diperdagangkan lintas negara dalam skala besar, kabel transmisi menjadi infrastruktur geopolitik.
Gas dan minyak dapat diangkut menggunakan kapal, pipa atau jaringan distribusi. Listrik berbeda. Listrik membutuhkan jaringan yang terhubung secara real time. Karena itu, semakin besar perdagangan listrik lintas negara, semakin besar pula ketergantungan pada subsea cables, interconnection points, grid stability, storage dan sistem pengendalian.
Inilah sebabnya ASEAN Power Grid memiliki arti strategis yang jauh lebih besar daripada sekadar proyek energi. Pemerintah ASEAN telah menyepakati pengembangan kerangka untuk kabel listrik bawah laut dan visi realisasi ASEAN Power Grid pada 2045. Pemerintah Singapura sendiri secara terbuka menyatakan bahwa proyek impor listrik ini dapat menjadi building blocks bagi ASEAN Power Grid.
Dalam perspektif geostrategik, ini berarti peta kekuasaan ASEAN secara perlahan akan bergeser dari peta sumber daya menuju peta konektivitas energi.
Negara yang memiliki pembangkit memiliki bargaining power. Negara yang memiliki kabel memiliki bargaining power. Tetapi negara yang mengendalikan simpul jaringan dan pusat permintaan memiliki bargaining power yang lebih besar lagi.
Singapura berusaha menjadi simpul tersebut.
Indonesia: Bukan Sekadar Eksportir Listrik, tetapi Energy Hinterland Singapura
Di sinilah posisi Indonesia menjadi sangat strategis.
Indonesia memiliki sumber daya energi terbarukan yang besar, wilayah geografis yang luas, garis pantai yang panjang dan kedekatan geografis dengan Singapura melalui Kepulauan Riau. Karena itu, secara geostrategik Indonesia adalah kandidat alami bagi terbentuknya energy corridor Indonesia–Singapore.
Enam proyek Indonesia yang telah mencapai Conditional Licence menunjukkan bahwa hubungan tersebut bukan lagi sekadar gagasan. Salah satunya, Singa Renewables, memperoleh Conditional Licence untuk impor 1 GW dari Indonesia setelah menyelesaikan survei kelautan, studi kelayakan dan mencapai kemajuan dalam investasi solar photovoltaic yang terintegrasi dengan battery energy storage. Proyek itu menargetkan operasi komersial mulai 2029.
Namun Indonesia menghadapi persoalan yang jauh lebih mendasar daripada teknologi.
Regulasi.
Kasus Vanda Solar and Battery menunjukkan bahwa capital readiness dan kebutuhan pasar belum cukup. Proyek tersebut dirancang dengan pembangkit solar sekitar 2 GWp dan battery storage 4,4 GWh di Kepulauan Riau, dengan seluruh listrik ditujukan untuk Singapura. Namun target operasi 2029 tetap bergantung pada kejelasan regulasi ekspor listrik Indonesia, termasuk persoalan domestic market obligation dan alokasi listrik domestik.
Ini merupakan titik krusial.
Singapura sudah menyiapkan pasar. Investor mulai menyiapkan modal. Teknologi tersedia. Tetapi Jakarta masih menentukan apakah listrik tersebut boleh keluar dari Indonesia dalam bentuk dan struktur komersial yang dibutuhkan investor.
Karena itu, regulasi ekspor listrik Indonesia bukan isu administratif biasa. Ia merupakan foreign economic policy instrument.
The Indonesian Regulatory Window
Indonesia sekarang berada di persimpangan strategis.
Jika Jakarta menciptakan regulasi ekspor listrik yang jelas, transparan dan bankable, Kepulauan Riau dapat berkembang menjadi pusat energi baru bagi kawasan Singapura–Malaysia–Indonesia. Kawasan tersebut tidak hanya menghasilkan listrik, tetapi dapat menarik investasi pada battery manufacturing, renewable-energy equipment, data centers, green industry dan infrastruktur transmisi.
Namun jika regulasi terlalu lambat atau tidak memberikan kepastian, proyek-proyek tersebut akan menghadapi financing risk. Investor akan menghitung ulang internal rate of return, risiko politik, off-taker risk, currency risk dan regulatory risk. Pada titik tertentu, Singapura tidak perlu menunggu Indonesia. Ia memiliki alternatif dari Malaysia, Vietnam, Kamboja maupun Australia.
Artinya, kompetisi proyek energi sebenarnya adalah kompetisi memperebutkan capital commitment.
Negara yang paling cepat menciptakan kepastian akan mendapatkan modal terlebih dahulu.
Malaysia Memahami Permainan Ini
Malaysia tampaknya memahami dinamika tersebut.
Pada Agustus 2026, EMA memberikan Conditional Approval kepada dua proyek dari Semenanjung Malaysia dengan total 900 MW, masing-masing 300 MW kepada Sembcorp Utilities dan 600 MW kepada Southern Solar Alliance. Kedua proyek tersebut memadukan solar dan battery energy storage di Johor dan menargetkan operasi sekitar 2029. Namun keduanya masih harus melewati persetujuan, PPA, pembiayaan dan berbagai milestone sebelum mencapai financial close.
Lebih jauh lagi, Singapura dan Malaysia telah mengembangkan rencana interkoneksi kedua hingga 2 GW antara Semenanjung Malaysia dan Singapura.
Ini menunjukkan bahwa Malaysia tidak hanya menjual listrik kepada Singapura. Malaysia sedang membangun interdependensi energi dengan Singapura.
Bagi Indonesia, ini adalah sinyal strategis yang tidak boleh diabaikan.
Jika Indonesia terlalu lambat, Johor dapat berkembang menjadi salah satu pusat energi terbarukan utama yang melayani Singapura. Jika Indonesia bergerak cepat, Kepulauan Riau dapat menjadi alternatif strategis yang bahkan lebih dekat secara geografis dan memiliki ruang pengembangan energi yang lebih besar.
Dengan kata lain, Batam dan Johor bukan hanya dua kawasan industri yang bersaing. Mereka berpotensi menjadi dua node dalam kompetisi energi regional.
AI dan Data Center Mengubah Kalkulasi Energi
Dimensi lain yang membuat persoalan ini jauh lebih penting adalah pertumbuhan AI dan data center.
SIEW 2026 secara eksplisit mengaitkan meningkatnya permintaan energi dengan AI, data center dan elektrifikasi.
Ini berarti permintaan listrik Singapura ke depan tidak hanya ditentukan oleh rumah tangga dan industri tradisional. Data menjadi konsumen energi.
AI membutuhkan pusat komputasi. Pusat komputasi membutuhkan data center. Data center membutuhkan listrik yang stabil 24/7. Dan kebutuhan tersebut semakin sulit dipenuhi hanya dengan solar domestik yang terbatas.
Maka muncul hubungan strategis:
AI → Data Center → Electricity Demand → Regional Power Imports → ASEAN Power Grid.
Inilah alasan mengapa pipeline 9,25 GW harus dilihat dalam konteks ekonomi digital. Listrik yang masuk ke Singapura pada 2030-an bukan hanya akan menghidupkan rumah dan pabrik. Ia berpotensi menghidupkan infrastruktur kecerdasan buatan Asia.
Dan di titik ini, energi berubah menjadi infrastruktur ekonomi digital.
The Hidden Battlefield: Backup Capacity
Namun renewable energy memiliki satu persoalan yang tidak dapat dihilangkan hanya dengan membangun pembangkit besar: intermittency.
Solar tidak menghasilkan listrik pada malam hari. Transmission line dapat terganggu. Kabel bawah laut dapat rusak. Sistem regional dapat mengalami ketidakseimbangan. Karena itu, semakin besar ketergantungan terhadap listrik impor, semakin besar pula kebutuhan Singapura terhadap backup capacity di dalam negeri.
Dengan kata lain, Singapura tidak benar-benar menggantikan pembangkit domestik. Ia membangun kombinasi antara domestic resilience dan imported energy.
Ini merupakan desain yang sangat rasional secara strategis.
Jika impor berjalan normal, Singapura memperoleh listrik rendah karbon. Jika kabel terganggu, pembangkit domestik mengambil alih. Dengan demikian, Singapura mempertahankan strategic redundancy.
Bagi eksportir, situasinya berbeda. Pembangkit mereka menjadi semakin bergantung pada satu off-taker atau sejumlah kecil pasar. Risiko proyek menjadi sangat terkait dengan kebijakan Singapura.
Maka hubungan energi tersebut tidak sepenuhnya simetris.
Singapura membutuhkan energi ASEAN, tetapi negara-negara ASEAN juga membutuhkan pasar Singapura.
Di situlah bargaining power terbentuk.
Dari ASEAN Power Grid Menuju ASEAN Energy Security Community
Dalam perspektif yang lebih panjang, proyek-proyek tersebut dapat menjadi embrio perubahan terbesar dalam arsitektur ekonomi ASEAN sejak pembentukan jaringan perdagangan regional.
ASEAN selama ini mengintegrasikan perdagangan barang, jasa dan investasi. Tahap berikutnya adalah mengintegrasikan energi.
Jika jaringan listrik lintas negara semakin besar, energi dapat mengalir dari wilayah dengan surplus renewable energy menuju pusat permintaan. Indonesia dapat memasok solar dan geothermal. Laos dan Kamboja memiliki hydropower. Vietnam memiliki solar dan wind. Malaysia memiliki solar serta akses interkoneksi. Australia memiliki renewable resources dalam skala sangat besar.
Dalam skenario tersebut, ASEAN tidak lagi hanya menjadi kumpulan pasar nasional.
Ia mulai berubah menjadi regional energy system.
Dan konsekuensinya sangat besar.
Ketergantungan pada LNG dan batu bara impor dapat berkurang. Investasi energi terbarukan dapat bergerak lintas batas. Negara-negara dengan sumber daya berlebih mendapatkan pendapatan ekspor. Negara dengan keterbatasan lahan mendapatkan akses listrik. Industri baru tumbuh di sekitar jaringan energi.
Tetapi integrasi tersebut juga menciptakan kerentanan baru.
Semakin terintegrasi jaringan, semakin besar dampak jika salah satu node strategis terganggu.
Kabel bawah laut, gardu interkoneksi, sistem kontrol digital dan pusat data menjadi bagian dari critical national infrastructure. Karena itu, ASEAN Power Grid pada akhirnya bukan hanya proyek energi. Ia akan menjadi persoalan cybersecurity, maritime security dan national security.
Geopolitik Baru: Siapa Menguasai Energi, Kabel dan Data?
Inilah titik yang menurut saya paling penting.
Pada abad ke-20, geopolitik energi berpusat pada minyak dan gas. Negara menguasai ladang minyak, jalur pipa dan selat strategis.
Pada abad ke-21, geopolitik energi akan semakin berpusat pada electricity, grids, storage, cables and data.
Negara yang memiliki renewable resources mungkin memiliki energi murah. Negara yang memiliki battery technology dapat mengendalikan fleksibilitas. Negara yang memiliki cable infrastructure mengendalikan konektivitas. Negara yang memiliki data center mengendalikan permintaan bernilai tinggi.
Dan negara yang dapat menggabungkan semuanya memperoleh strategic energy sovereignty.
Singapura tampaknya sedang bergerak menuju posisi tersebut dari sisi demand dan finance.
Indonesia memiliki peluang membangun posisi tersebut dari sisi supply dan geography.
The Strategic Choice for Jakarta
Bagi Indonesia, pertanyaan strategisnya bukan lagi apakah Indonesia harus menjual listrik kepada Singapura.
Pertanyaan yang jauh lebih penting adalah:
Apa yang ingin Indonesia dapatkan sebagai imbalan dari akses energinya?
Jika jawabannya hanya pendapatan ekspor listrik, Indonesia akan berada pada posisi commodity supplier.
Tetapi jika ekspor listrik dipakai untuk menarik investasi industri, membangun battery ecosystem, memperkuat Kepulauan Riau, memperluas renewable generation, membangun subsea cable infrastructure dan mengembangkan data center, maka Indonesia dapat mengubah listrik menjadi platform industrialisation.
Indonesia harus berpikir dalam skema:
Electricity Export → Infrastructure → Industrial Investment → Technology Transfer → Data Economy → Regional Influence.
Itulah perbedaan antara energy trade dan energy strategy.
2027: Tahun Seleksi Geostrategik
Dalam beberapa bulan mendatang, pasar sebaiknya tidak terlalu terpesona oleh angka 9,25 GW.
Yang harus diperhatikan adalah berapa proyek yang mampu melewati empat gerbang: regulatory approval, financial close, construction dan commissioning.
Proyek yang hanya memiliki Conditional Approval belum menjadi pasokan. Proyek dengan Conditional Licence lebih matang, tetapi masih belum menjadi listrik yang mengalir. Bahkan proyek yang sudah memperoleh pembiayaan tetap harus membuktikan kemampuan membangun pembangkit dan interkoneksi tepat waktu.
Karena itu, 2027 kemungkinan menjadi tahun seleksi alam bagi pipeline energi Singapura.
Proyek yang memiliki regulasi jelas, PPA kuat, financing credible, teknologi matang dan interconnector yang feasible akan bergerak. Proyek yang hanya memiliki proposal akan tertinggal.
Dan seleksi tersebut akan menghasilkan sesuatu yang lebih penting daripada sekadar daftar pembangkit.
Ia akan menentukan siapa yang menjadi pemasok energi strategis Singapura selama dekade berikutnya.
Narasihub Insight
Pipeline 9,25 GW Singapura sesungguhnya adalah salah satu eksperimen geopolitik paling menarik di Asia Tenggara. Ia mempertemukan tiga kekuatan sekaligus: kebutuhan energi Singapura, sumber daya renewable negara-negara tetangga dan kebutuhan ASEAN untuk membangun konektivitas regional.
Singapura memiliki demand, capital dan regulatory capacity. Indonesia memiliki geography, renewable potential dan ruang ekspansi. Malaysia memiliki kedekatan geografis dan infrastruktur interkoneksi. Vietnam dan Kamboja memiliki sumber daya energi yang dapat masuk ke pasar regional. Australia memiliki renewable potential dalam skala raksasa.
Jika semuanya berhasil terhubung, ASEAN dapat memasuki era baru: energi tidak lagi berhenti di perbatasan nasional.
Namun integrasi tersebut tidak akan terjadi hanya karena pemerintah memberikan persetujuan proyek.
Diperlukan regulasi yang bankable, pembiayaan, PPA, interconnector, storage, cybersecurity, maritime security dan koordinasi politik lintas negara.
Karena itu, pertanyaan terbesar dalam beberapa tahun ke depan bukanlah “apakah Singapura mampu mengimpor 9,25 GW?”
Pertanyaan yang lebih strategis adalah:
“Negara mana yang mampu mengubah listriknya menjadi kekuatan ekonomi dan geopolitik sebelum Singapura mengunci kebutuhan energinya untuk dua dekade berikutnya?”
Jawabannya akan menentukan lebih dari sekadar harga listrik.
Ia dapat menentukan peta baru kekuatan ekonomi Asia Tenggara.
Dan bagi Indonesia, jendela strategisnya sedang terbuka sekarang. Jika Jakarta bergerak cepat, Kepulauan Riau dapat menjadi energy gateway Indonesia menuju Singapura dan pusat gravitasi baru ASEAN Power Grid. Jika terlalu lambat, Indonesia berisiko hanya menjadi salah satu dari banyak pemasok yang berebut masuk ke pasar yang sudah dikunci oleh negara lain.
Dalam geopolitik energi baru, sumber daya adalah modal awal. Regulasi menentukan kecepatan. Infrastruktur menentukan konektivitas. Tetapi kemampuan mengubah energi menjadi industrial power menentukan siapa yang benar-benar menang.