

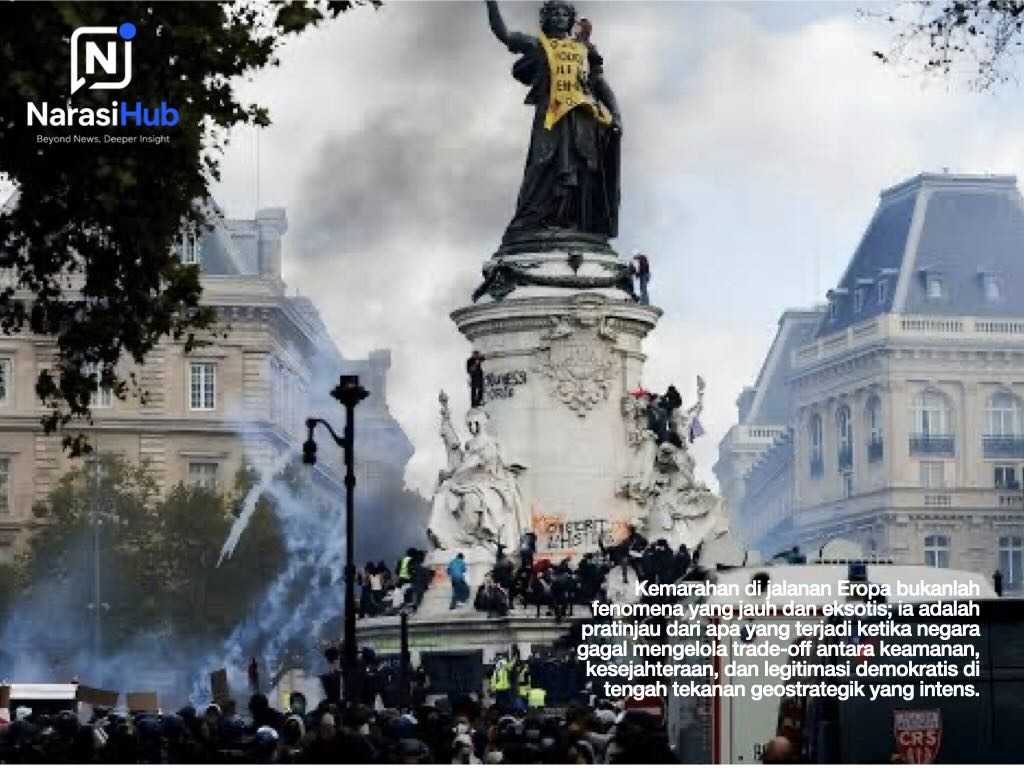
PARIS – Gelombang demonstrasi yang melanda setidaknya sembilan negara Eropa; Prancis, Yunani, Belgia, Italia, Portugal, Spanyol, Austria, Republik Ceko, dan Albania—sepanjang Oktober hingga awal November 2026 bukan sekadar akumulasi keluhan yang berserak. Di Prancis, sekitar 320.000 orang turun ke jalan; di Jerman, lebih dari 68.000 orang berdemonstrasi di lebih dari 30 kota; di Italia, lebih dari 60 kota terlibat aksi mogok umum dengan sekitar satu juta demonstran menurut serikat pekerja. Di Spanyol dan Portugal, protes berpusat pada krisis perumahan; di Republik Ceko, ribuan orang menentang rencana perubahan pendanaan media publik; di Albania dan Austria, massa menuntut respons terhadap inflasi harga sewa dan kebijakan pembangunan. Tuntutan mereka seragam: biaya hidup, kemunduran layanan publik, keterjangkauan perumahan, serta penolakan terhadap kenaikan anggaran militer dan wajib militer.
Di balik agenda sosial itu, terdapat persinggungan langsung dengan perpecahan internal G7 mengenai strategi mineral kritis khususnya perbedaan antara Amerika Serikat dan sejumlah sekutu Eropanya. Keduanya berbagi akar struktural yang sama: ketegangan antara “ketergantungan keamanan pada AS” dan “dorongan Eropa untuk mempertahankan kedaulatan ekonomi” sedang mengalami eskalasi. Gelombang ini adalah gejala dari apa yang oleh ekonom Daniel Fuentes Castro disebut La Gran Insatisfacción—Kekecewaan Besar—yang kini mencapai titik didih di seluruh kontinen.
Dari Krisis Biaya Hidup ke Krisis Alokasi: Logika Fiskal di Balik Barikade
Pemicu paling langsung dan paling universal dari gelombang ini adalah tekanan biaya hidup. Namun, yang menjadikan gelombang ini berbeda dari protes biaya hidup biasa adalah konteks fiskal yang memaksanya. Sejak 2025, NATO dan Amerika Serikat secara agresif mendorong negara-negara Eropa untuk menaikkan anggaran pertahanan. Uni Eropa telah mengaktifkan klausul pengecualian nasional dalam Pakta Stabilitas dan Pertumbuhan untuk sejumlah negara, memungkinkan tambahan pengeluaran pertahanan hingga 1,5% dari PDB per tahun selama periode 2025–2028.
Inilah inti dari apa yang oleh media Inggris disebut sebagai “pemberontakan terhadap Atlantikisme”: negara-negara Eropa diminta untuk melakukan sesuatu yang secara politik tidak mungkin menaikkan belanja militer secara drastis sambil mempertahankan atau bahkan memangkas belanja sosial, di tengah inflasi yang masih tinggi dan utang publik yang mencapai level tertinggi sejak Perang Dunia II. Survei European Council on Foreign Relations menemukan bahwa rata-rata 46,2% responden di delapan negara Eropa menolak kenaikan anggaran pertahanan jika itu berarti menaikkan pajak; di Jerman, Prancis, Italia, Spanyol, dan Polandia, mayoritas menolak pembiayaan militer melalui pajak. Demonstrasi di jalanan adalah cermin dari kalkulus fiskal yang tidak bisa ditutup: tidak ada ruang untuk “senjata dan mentega” secara bersamaan, dan masyarakat menolak menjadi pihak yang menanggung trade-off tersebut.
Kaum muda Jerman menyerukan agar “sumber daya tidak diprioritaskan untuk perang dan kelompok usia lanjut”, dan menolak pemulihan wajib militer untuk menutup celah pertahanan NATO. Ini menunjukkan bahwa negara-negara Eropa sedang menggeser ruang fiskal yang terbatas dari belanja sosial ke belanja keamanan. Ritme dan besaran pergeseran itu sangat dipengaruhi oleh tekanan AS terhadap negara-negara NATO. Tekanan antara anggaran militer dan kesejahteraan rakyat inilah yang menjadi dasar struktural gelombang demonstrasi.
Perumahan sebagai Medan Pertempuran Kelas dan Generasi
Jika biaya hidup adalah pemicu, krisis perumahan adalah simpul struktural yang paling eksplosif. Di Spanyol, gelombang protes bermula dari kematian seorang perempuan berusia 87 tahun yang diusir dari rumahnya di Madrid rumahnya dimiliki oleh sebuah dana investasi. Di Portugal, demonstran menduduki Lapangan Rossio di Lisbon dan menuntut solusi atas krisis perumahan yang membuat kota-kota utama tidak lagi terjangkau bagi generasi muda. Di Italia, kesulitan generasi muda untuk mendapatkan tempat tinggal menjadi salah satu pemicu kemarahan yang meluas.
Yang membuat isu ini berbeda dari krisis perumahan sebelumnya adalah derajat finansialisasi yang telah mencapainya. Perumahan telah berubah dari hak menjadi aset finansial, dengan dana investasi yang oleh demonstran disebut “vulture funds”—membeli rumah seperti orang lain membeli saham, menaikkan sewa, dan mengusir penyewa. Protes di Madrid dan kota-kota Spanyol lainnya secara eksplisit menargetkan dana-dana ini, sementara pemerintah Spanyol menghadapi kritik karena langkah-langkah yang diambil dianggap tidak cukup melindungi penyewa dari tekanan pasar. Ini bukan sekadar persoalan harga; ini adalah pertempuran tentang siapa yang berhak atas kota, dan generasi mana yang akan mewarisi ruang sosial Eropa.
Media Publik dan Pertarungan atas Ruang Kebenaran
Republik Ceko menghadirkan varian yang secara kualitatif berbeda: protes terhadap upaya pemerintah mengubah sistem pendanaan media publik. Ribuan orang berkumpul di Lapangan Kota Tua Praha menentang rencana koalisi yang dipimpin Perdana Menteri Andrej Babiš untuk menghapus biaya lisensi dan menggantinya dengan alokasi langsung dari anggaran negara—sebuah perubahan yang diperkirakan akan memangkas anggaran televisi dan radio publik sekitar 15%. Jurnalis dan karyawan media publik mengumumkan pemogokan untuk 3 November.
Yang menjadikan kasus Ceko penting secara strategis bukanlah skalanya, melainkan targetnya. Ketika krisis biaya hidup dan perumahan menyerang kapasitas material negara, perubahan pendanaan media publik menyerang infrastruktur epistemik demokrasi kemampuan publik untuk memiliki sumber informasi yang tidak bergantung pada belas kasihan politik penguasa. Seorang demonstran berusia 94 tahun di Praha merangkum bahaya historisnya dengan tajam: “Dalam hidup saya, sudah ada dua pengambilalihan televisi negara di Praha: sekali oleh Nazi selama perang, lalu oleh Komunis hingga 1989”. Protes Ceko, dengan demikian, adalah garis pertahanan terakhir sebelum pertarungan memperebutkan narasi publik sepenuhnya berpindah ke ranah eksekutif.
G7 dan Mineral Kritis: Perpecahan pada Tataran Implementasi
Inti perpecahan G7 soal mineral bukanlah penolakan total AS terhadap kesepakatan, melainkan tuntutan AS agar Eropa menerima arsitektur penetapan harga dan tata kelola yang dipimpin Washington, sementara Prancis, Jerman, dan sejumlah negara Eropa lain tetap waspada. Menjelang KTT G7 di Évian, 15–17 Juni 2026, AS mendorong pembentukan “blok perdagangan” mineral kritis di antara negara-negara Barat. Namun, langkah itu menghadapi resistensi substantif dari sekutu Eropa. Eropa menolak penggunaan model penetapan harga berbasis AI yang dikembangkan DARPA di Pentagon karena khawatir “Washington memiliki pengaruh terlalu besar terhadap penetapan harga di UE”. Prancis dan Kanada mendorong pembentukan sekretariat multilateral di bawah kerangka IEA atau OECD. Sebaliknya, AS menolak jalur multilateral dan bersikeras mendorong perjanjian bilateral yang cepat. Perwakilan Dagang AS, Greer, menyatakan bahwa targetnya adalah “terlebih dahulu mencapai perjanjian bilateral yang mengikat dengan Jepang dan UE, baru kemudian diperluas”.
Pada akhirnya, G7 memang menyepakati sembilan pernyataan bersama, termasuk diversifikasi rantai pasok, pengurangan ketergantungan pada pemasok tunggal, peningkatan transparansi dan ketertelusuran mineral, serta pembentukan G7 Critical Minerals Resilience and Production Alliance. Namun, mekanisme harga minimum atau price floor belum menjadi kesepakatan final. G7 masih mengeksplorasi berbagai instrumen. Dengan demikian, persoalannya bukan Amerika menolak seluruh keputusan G7, melainkan terdapat perbedaan mengenai bagaimana keputusan tersebut dijalankan. Di sinilah manuver AS berlangsung: menggeser perdebatan dari “apa yang disepakati” ke “siapa yang mengendalikan instrumen pelaksanaannya”.
Manuver Geostrategik AS: dari Pengepungan Multilateral ke Penyisipan Bilateral
Strategi AS dalam mineral kritis sudah cukup jelas: melewati koordinasi multilateral di tingkat Komisi Eropa, menandatangani kerangka bilateral negara per negara, lalu menciptakan “fakta yang sudah terjadi” untuk memaksa Eropa secara keseluruhan menerima aturan AS. Pada Februari 2026, pertemuan tingkat menteri mengenai mineral kritis di Departemen Luar Negeri AS telah menandatangani kerangka atau nota kesepahaman bilateral baru mengenai mineral kritis dengan Prancis, Jerman, Italia, Jepang, dan sejumlah pihak lain. Ini berarti Paris, Berlin, dan Roma telah, dalam berbagai derajat, terhubung ke arsitektur rantai pasok AS melalui jalur bilateral.
Logika operasi AS dapat diringkas dalam empat langkah. Pertama, menggunakan narasi “de-risking terhadap Tiongkok” untuk menurunkan resistensi politik Eropa. Wakil Menteri Luar Negeri Jerman pada Februari 2026 menyatakan bahwa pemerintah Jerman menyambut baik komitmen AS dan Eropa untuk berdialog lebih intensif, serta menegaskan bahwa mengurangi ketergantungan pada logam tanah jarang Tiongkok adalah “inti daya saing dan keamanan”. Narasi ini membuat Eropa sulit secara terbuka menolak kerja sama mineral dengan AS. Kedua, menggunakan perjanjian bilateral untuk menciptakan tekanan kompetitif “yang menandatangani lebih dulu akan mendapat manfaat”. Ketika Prancis atau Italia telah memperoleh komitmen teknologi, pembiayaan, atau offtake dari AS dalam kerangka bilateral, negara yang belum menandatangani menghadapi risiko marginalisasi. Ini secara sistematis melemahkan posisi Komisi Eropa sebagai negosiator tunggal. Ketiga, memusatkan kekuasaan penetapan harga ke dalam mekanisme yang dirancang AS.
Kombinasi model penetapan harga AI Pentagon dan “tarif yang dapat disesuaikan” pada dasarnya adalah memindahkan hak mendefinisikan “nilai wajar” mineral kritis dari pasar termasuk penetapan harga spot yang dipengaruhi Tiongkok—ke tangan lembaga keamanan nasional AS. Jika Eropa menerima kerangka ini, Eropa berarti melepaskan sebagian kedaulatan ekonominya dalam penetapan harga bahan baku kritis. Keempat, memanfaatkan kerentanan politik domestik Eropa sebagai alat tawar. Ketika pemerintah Prancis perlu mengerahkan 70.000 personel kepolisian untuk menghadapi demonstrasi, dan pemerintah koalisi Jerman menghadapi tekanan jalanan, kemampuan AS untuk mendorong “kesepakatan cepat” dalam negosiasi bilateral meningkat. Gejolak domestik menurunkan kapasitas Eropa untuk menanggung biaya mengatakan “tidak”.
Dalam kerangka geopolitik, demonstrasi bukan “penyebab” perpecahan mineral. Akan tetapi, demonstrasi secara signifikan melemahkan kapasitas politik Eropa untuk menghadapi tekanan bilateral AS secara kolektif. Pemerintah Prancis atau Jerman yang sedang dibebani protes domestik akan lebih sulit membangun posisi “kedaulatan Eropa” yang terkoordinasi di tingkat Brussels. Inilah rantai sebab-akibat yang sering luput: AS menggunakan payung keamanan sebagai tuas → menekan Eropa menaikkan anggaran militer → anggaran Eropa bergeser ke pertahanan → ruang belanja sosial menyempit → tekanan ekonomi rakyat menumpuk menjadi politik jalanan → modal politik pemerintah Eropa terkuras oleh urusan dalam negeri → kemampuan dan fokus Eropa untuk melakukan tawar-menawar kolektif dalam negosiasi mineral dengan AS menurun.
Batas Strategi AS dan Kontra-Manuver Eropa
Namun, strategi ini memiliki batas internal. Posisi Prancis dan Kanada yang mendorong sekretariat multilateral belum hilang. Di tingkat UE, terdapat pula upaya memperkuat instrumen otonomi melalui “pusat bahan baku kritis” dan intervensi ekuitas. Tarik-menarik antara dorongan “kedaulatan strategis” Eropa dan realitas penyisipan bilateral AS akan terlihat lebih tajam ketika perjanjian mineral bilateral AS–UE memasuki tahap implementasi pada 2027. Amerika tidak membutuhkan “kepatuhan legal” Eropa; yang dibutuhkan Washington adalah kepatuhan perilaku yakni Eropa menerima arsitektur harga yang dipimpin AS, mengunci rantai pasok pada perusahaan dan pembiayaan Barat, membatasi input Tiongkok, dan menyelaraskan kebijakan pertahanan dengan prioritas AS. Kepatuhan semacam ini lebih mudah diperoleh melalui fragmentasi bilateral daripada melalui negosiasi multilateral yang transparan.
Kekosongan Tengah dan Bangkitnya Populisme sebagai Penerima Manfaat
Tidak ada analisis yang jujur tentang gelombang ini tanpa mengakui penerima politiknya yang paling jelas: partai-partai populis di kedua ujung spektrum. Survei menunjukkan dukungan terhadap partai-partai sayap kanan ekstrem di Eropa telah mencapai sekitar 30% secara agregat, dan mereka kini berada di pemerintahan enam negara, termasuk Italia dan Finlandia. Di Prancis, Marine Le Pen dari Rassemblement National memimpin jajak pendapat presiden, sementara Jean-Luc Mélenchon dari La France Insoumise berada di posisi kedua. Di Jerman, Alternative für Deutschland (AfD) melonjak dari 10,4% pada 2021 menjadi 20,8% dalam pemilu terakhir. Di Spanyol, jajak pendapat mengantisipasi pakta antara Partai Rakyat (PP) dan Vox.
Yang membuat dinamika ini berbahaya secara struktural adalah asimetri dalam cara kiri dan kanan memproses kemarahan yang sama. Kiri membingkai krisis sebagai persoalan distribusi: kekayaan harus diambil dari orang kaya dan dialihkan ke layanan publik. Kanan ekstrem membingkai krisis yang sama sebagai persoalan identitas dan kedaulatan: sumber daya negara seharusnya digunakan untuk “rakyat”, bukan untuk imigran, bukan untuk Ukraina, bukan untuk “globalisme”. Keduanya bersaing untuk memperebutkan constituency yang sama kelas pekerja dan generasi muda yang merasa ditinggalkan tetapi dengan proyek yang fundamentally berbeda. Partai-partai tengah yang gagal menjawab krisis material kini menghadapi dilema: bergerak ke kiri untuk merebut kembali suara pekerja, atau bergerak ke kanan untuk membendung arus populisme, tanpa memiliki sumber daya fiskal untuk menawarkan solusi substantif apa pun. Survei Pew Research Center menunjukkan 69% warga Prancis, 68% Spanyol, dan 62% Italia tidak puas dengan cara demokrasi mereka berfungsi. Ini bukan sekadar ketidakpuasan terhadap pemerintah tertentu; ini adalah krisis kepuasan terhadap rezim itu sendiri.
Prediksi Tajam Menjelang 2028
Dalam skenario dasar yang paling mungkin sekitar 60% AS akan berhasil mengunci serangkaian perjanjian bilateral dengan Prancis, Jerman, dan Italia, sementara Komisi Eropa hanya mampu membangun koordinasi lemah. Price floor akan muncul dalam bentuk parsial: bukan satu harga global, melainkan kombinasi tarif yang dapat disesuaikan, kontrak offtake jangka panjang, dan standar ketertelusuran. Eropa akan menerima transparansi dan diversifikasi, tetapi menolak model penetapan harga AI yang sepenuhnya dikendalikan Washington. Pada pertengahan 2027, indikator yang perlu diawasi adalah: jumlah perjanjian bilateral yang beroperasi, struktur pembiayaan EXIM/DFC, klausul pembatasan input Tiongkok, dan apakah Prancis/Jerman/Italia menandatangani secara terpisah atau menunggu mandat Komisi Eropa.
Skenario kedua sekitar 25% adalah Eropa berhasil membangun kontra-koordinasi melalui joint purchasing dan platform bahan baku kritis bersama. Ini akan memperlambat penetapan harga AS, tetapi tidak menghapusnya. Skenario ketiga sekitar 15% adalah tawar-menawar transatlantik besar: Eropa menerima mekanisme harga yang ditautkan pada keamanan, dengan imbalan teknologi, pembiayaan, dan pengecualian tarif. Dalam semua skenario, demonstrasi di sembilan negara Eropa akan mereda secara elektoral, tetapi akar strukturalnya tekanan fiskal antara pertahanan dan kesejahteraan akan tetap menjadi titik lemah Eropa yang dapat dimanfaatkan AS pada setiap putaran negosiasi mineral.
Narasihub Insight
Bagi Indonesia, yang sangat bergantung pada ekspor nikel dan mineral kritis, dinamika ini mengandung implikasi penting. Eropa adalah pasar ekspor utama bagi banyak komoditas Indonesia minyak sawit, nikel olahan, tekstil, dan produk manufaktur lainnya. Ketika Eropa dilanda krisis biaya hidup dan perumahan, tekanan politik domestik akan mendorong pemerintah Eropa untuk mengadopsi kebijakan perdagangan yang lebih proteksionis dan standar keberlanjutan yang lebih ketat bukan karena komitmen iklim yang tulus, tetapi karena kebutuhan politik untuk menunjukkan bahwa “Eropa melindungi rakyatnya dari persaingan luar”. Kebijakan anti-deforestasi EU, mekanisme penyesuaian karbon perbatasan (CBAM), dan standar ketertelusuran mineral kritis semuanya akan semakin sulit dinegosiasikan dalam iklim politik di mana pemerintah Eropa menghadapi tekanan jalanan untuk memprioritaskan “kepentingan domestik”.
Lebih dari itu, pertarungan penetapan harga di dalam Barat tidak otomatis menghasilkan tatanan perdagangan mineral yang stabil, transparan, dan menguntungkan negara pemasok. Jika negara pemasok tidak mampu masuk ke dalam pembentukan aturan melalui kapasitas tawar kolektif, mereka berisiko ditetapkan harganya satu per satu di celah-celah transaksi bilateral AS–Eropa. Indonesia perlu membaca manuver AS bukan sebagai ancaman tunggal, melainkan sebagai strategi pembelahan yang dapat memaksa negara pemasok memilih antara pasar Barat, teknologi Tiongkok, atau kemitraan Korea–Jepang.
Pilihan strategisnya bukan “memihak AS atau Tiongkok”, melainkan memperkuat standar mineral nasional, transparansi harga, hilirisasi baterai, dan diplomasi mineral melalui ASEAN, BRICS, serta mitra bilateral secara simultan. Krisis fiskal Eropa juga akan mengurangi kapasitasnya untuk menjadi mitra pembangunan dan investasi yang dapat diandalkan. Negara-negara Eropa yang harus memotong belanja publik untuk membiayai pertahanan dan melayani utang tidak akan memiliki ruang fiskal untuk membiayai proyek-proyek infrastruktur hijau atau transfer teknologi ke negara berkembang. Ini menciptakan ruang bagi aktor lain; China, Korea Selatan, Jepang, dan negara-negara Teluk untuk mengisi kekosongan, tetapi juga menciptakan risiko bahwa Indonesia akan menghadapi pasar Eropa yang lebih tertutup dan mitra Eropa yang lebih lemah secara finansial pada saat yang sama.
Yang paling penting, Indonesia, yang ekonominya masih bergantung pada ekspor komoditas dan yang menghadapi tekanan serupa untuk menyeimbangkan belanja sosial, pertahanan, dan pembangunan, harus membaca sinyal ini dengan serius. Kemarahan di jalanan Eropa bukanlah fenomena yang jauh dan eksotis; ia adalah pratinjau dari apa yang terjadi ketika negara gagal mengelola trade-off antara keamanan, kesejahteraan, dan legitimasi demokratis di tengah tekanan geostrategik yang intens. Mineral kritis bukan sekadar komoditas ekspor; ia adalah instrumen kedaulatan ekonomi dan daya tawar nasional. Dalam persaingan geostrategik yang semakin terfragmentasi, negara yang hanya menjadi objek perebutan akan kehilangan nilai tambah; negara yang mampu menetapkan syarat akses akan menentukan harganya sendiri.