

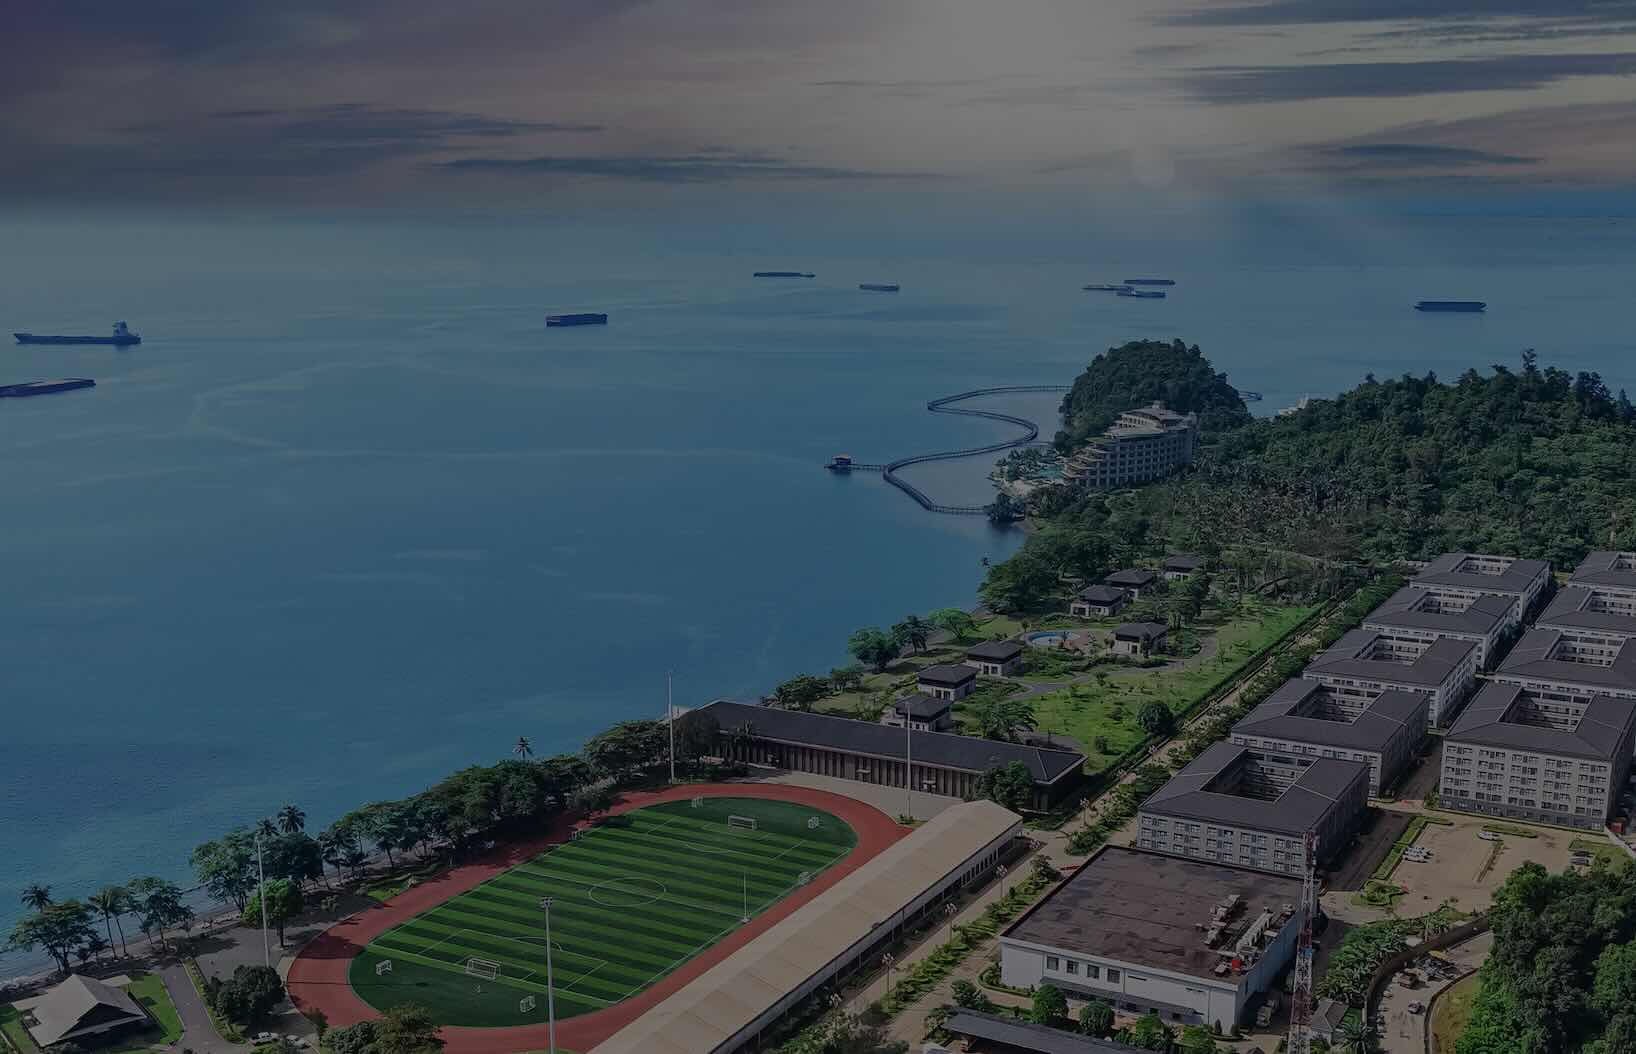
HALMAHERA — Peresmian 11 proyek hilirisasi senilai Rp180 triliun di Indonesia Weda Bay Industrial Park (IWIP) oleh Presiden Prabowo Subianto pada 8 Oktober 2026 lebih dari sekadar seremoni ekonomi. Di balik angka investasi dan ekspor perdana baterai EV, tersimpan pergeseran mendasar dalam cara Indonesia memposisikan diri di peta kekuatan global — sebuah pergeseran yang menempatkan nikel bukan lagi sebagai komoditas dagang, melainkan sebagai instrumen kedaulatan di tengah persaingan geopolitik yang semakin tajam.
Pergeseran dari Komoditas ke Instrumen Strategis
Pemerintah secara eksplisit telah mengubah cara pandang terhadap mineral kritis. Direktur Jenderal Mineral dan Batubara Kementerian ESDM, Tri Winarno, menegaskan bahwa “perubahan geopolitik telah membuat mineral kritis semakin strategis. Mereka tidak lagi dipandang sekadar sebagai komoditas tambang, tetapi telah menjadi krusial bagi ketahanan energi”. Pernyataan ini menandai pergeseran paradigma: nikel, bauksit, dan tembaga kini diposisikan sebagai pilar ketahanan energi nasional dan fondasi industrialisasi hijau.
Pergeseran ini bukan tanpa dasar. Indonesia menguasai sekitar 67 persen produksi nikel dunia pada 2025, dengan cadangan terbesar global mencapai 44,5 persen. Data USGS 2026 menunjukkan Indonesia dan Filipina bersama-sama mengendalikan 73,6 persen produksi nikel global — sebuah konsentrasi kekuatan yang menjadikan Asia Tenggara poros tak terpisahkan bagi rantai pasok nikel dunia. Kesepakatan “Nickel Corridor” yang ditandatangani kedua negara pada Mei 2026 memperkuat posisi ini, menghubungkan kekuatan hilirisasi dan smelter Indonesia dengan pasokan bijih nikel hulu dari Filipina.
Menteri Koordinator Perekonomian Airlangga Hartarto menyebut koridor ini bukan sekadar kesepakatan bisnis biasa. “Ini adalah fondasi bagi Indonesia-Philippines Nickel Corridor, sebuah platform terstruktur yang menghubungkan kekuatan hilirisasi dan smelter Indonesia dengan pasokan bijih nikel hulu dari Filipina,” ujarnya. Yang lebih penting, koridor ini merupakan langkah menuju kedaulatan energi: nikel adalah mineral kritis yang esensial bagi transisi energi global, khususnya untuk baterai kendaraan listrik dan penyimpanan energi surya.
Nilai Tambah sebagai Senjata Geopolitik
Inti dari strategi hilirisasi Indonesia adalah keyakinan bahwa nilai tambah bukan sekadar soal ekonomi, melainkan sumber daya tawar dalam negosiasi global. Pemerintah memperkirakan nilai tambah nikel dapat meningkat hingga 67 kali lipat jika berhasil dikonversi menjadi baterai EV. Target ambisius telah ditetapkan: Indonesia ingin masuk lima besar produsen baterai EV global pada 2045, dengan total peluang investasi mencapai 121 miliar dolar AS.
Menteri Investasi dan Hilirisasi Rosan Roeslani menegaskan bahwa ekspor perdana baterai EV dari IWIP menandai babak baru. “Ini akan menjadikan the whole ecosystem sudah ada di sini. Kita akan menjadi rantai pasok global baterai kendaraan listrik dan tentunya hilirisasi ini ujungnya adalah industrialisasi,” katanya. Dengan empat dari enam bahan utama baterai EV — nikel, bauksit, mangan, dan tembaga — tersedia melimpah di dalam negeri, Indonesia memiliki fondasi kuat untuk membangun industri hilir yang memproses mineral mentah menjadi komponen baterai jadi dan kendaraan listrik.
Namun, ambisi ini beroperasi dalam lanskap geopolitik yang semakin terpolarisasi. Kebijakan luar negeri ekonomi AS, khususnya pembatasan foreign entity of concern (FEOC) yang diperketat di bawah pemerintahan Trump, secara langsung berpotensi menghantam model investasi Tiongkok di Indonesia yang justru menjadi tulang punggung hilirisasi. Kebijakan ini menggeser posisi Tiongkok dari “entitas yang dikhawatirkan” menjadi “entitas asing yang dilarang”, dengan restriksi yang lebih keras terhadap mineral yang diproduksi dengan keterlibatan Tiongkok.
Dilema Struktural: Ketergantungan dalam Kedaulatan
Paradoks terbesar dari proyek hilirisasi Indonesia terletak pada struktur kepemilikan dan kendali teknologinya. IWIP sendiri dimiliki bersama oleh Tsingshan Holding Group (40 persen), Huayou Holding Group (30 persen), dan Zhenshi Holding Group (30 persen) — konsorsium investor Tiongkok yang menguasai kawasan industri strategis nasional. Perusahaan-perusahaan Tiongkok mengontrol sekitar 75 persen kapasitas nikel Indonesia, sebuah dominasi yang menciptakan ketergantungan struktural yang sulit dihindari.
Kegelisahan serupa disuarakan Deputi CEO Trust Indonesia Dr AB, yang menilai ini adalah ironi dari sebuah proyek yang diniatkan sebagai instrumen kedaulatan ekonomi: alih-alih menjadi tuan di rumah sendiri, Indonesia justru memperdalam ketergantungan struktural pada satu aktor eksternal. Ia menambahkan bahwa tanpa penguasaan teknologi high-pressure acid leaching (HPAL) dan manufaktur sel baterai secara mandiri, posisi Indonesia dalam rantai pasok global akan tetap rentan terhadap perubahan kebijakan negara mitra dan dinamika geopolitik yang berada di luar kendali Jakarta.
Kompleksitas ini terlihat dari reaksi para pelaku usaha Tiongkok terhadap kebijakan hilirisasi yang semakin ketat. Kamar Dagang Tiongkok di Indonesia mengirim surat kepada Presiden Prabowo yang mengeluhkan “regulasi yang terlalu ketat, penegakan yang berlebihan”, serta dugaan korupsi dan pemerasan oleh otoritas. Kuota penambangan bijih nikel dipangkas tajam, dengan pemotongan untuk tambang besar melebihi 70 persen dan total pengurangan mencapai 30 juta metrik ton. Formula harga patokan bijih nikel yang direvisi juga dikritik karena menaikkan biaya dan berpotensi melemahkan proyek yang ada serta investasi di masa depan.
Ketegangan ini mencerminkan pergeseran struktural dalam politik nikel Indonesia. Sebagaimana dianalisis oleh RSIS Singapura, kerja sama nikel Tiongkok-Indonesia sedang mengalami structural rebalancing, di mana apa yang dulunya merupakan kesepakatan bilateral kini berkembang menjadi permainan multi-aktor. Jakarta semakin agresif menuntut pangsa sewa sumber daya yang lebih besar dan kekuatan penetapan harga yang lebih kuat. Presiden Prabowo sendiri telah mendeklarasikan bahwa “setiap harga harus ditentukan oleh kita”.
Tarik-Menarik Tiga Kutub
Posisi Indonesia berada di persimpangan tiga kutub kekuatan ekonomi global yang masing-masing memiliki kepentingan berbeda terhadap nikel Indonesia.
Tiongkok memiliki kepentingan struktural untuk mempertahankan dominasinya atas rantai pasok nikel Indonesia. Namun, strategi diversifikasi yang dijalankan Jakarta — termasuk kesepakatan akses tanpa batas dengan AS dan penguatan koridor nikel dengan Filipina — mengancam posisi “preferensial” Tiongkok di pasar nikel. Analis menilai Tiongkok kemungkinan akan mempercepat investasi pada sumber pasokan nikel alternatif dan memperkuat perannya di seluruh rantai pasok logam ini. Alicia Garcia-Herrero, kepala ekonom Natixis untuk Asia-Pasifik, memperingatkan bahwa “Tiongkok memang memiliki leverage melalui kepemilikan besar di tambang nikel Indonesia dan bisa mencoba membalas dengan memperlambat transfer teknologi atau menarik investasi”.
Uni Eropa mengambil jalur berbeda dengan menempuh sengketa di WTO. UE menilai larangan ekspor bijih nikel Indonesia bertentangan dengan Pasal XI:1 GATT 1994 yang melarang pembatasan ekspor selain melalui instrumen tarif. Panel WTO memutuskan bahwa Indonesia gagal membuktikan kebijakannya memenuhi kriteria Article XI:2(a) GATT, dan menyimpulkan bahwa larangan ekspor serta kewajiban pengolahan domestik tidak dapat dikecualikan dari kewajiban Article XI:1. Komisi Eropa saat ini sedang mempertimbangkan pengenaan bea masuk tambahan pada produk baja dan stainless steel dari Indonesia sebagai respons. Langkah ini menunjukkan bahwa UE menggunakan instrumen hukum perdagangan internasional untuk menjaga akses terhadap aliran sumber daya murah — sebuah ironi mengingat UE sendiri gencar mempromosikan Critical Raw Materials Act untuk mengamankan pasokan mineral kritisnya.
Amerika Serikat berada dalam posisi paling paradoksal. Di satu sisi, kesepakatan dagang AS-Indonesia memberikan akses tanpa batas bagi Amerika ke komoditas industri Indonesia. Di sisi lain, kebijakan IRA dan FEOC yang diperketat justru berpotensi menghukum produk-produk yang melibatkan investasi Tiongkok — yang merupakan mayoritas produksi nikel Indonesia. Ford, misalnya, tetap mengejar peluang investasi nikel bersama modal Tiongkok di Indonesia meskipun ada tekanan kebijakan domestik AS. Situasi ini menciptakan dilema bagi Indonesia: mendekat ke AS untuk diversifikasi pasar berisiko mengganggu hubungan dengan investor Tiongkok yang menjadi tulang punggung produksi saat ini.
Jebakan “Resource Trap” dan Risiko Teknologi
Ancaman yang lebih dalam dan mungkin paling jarang dibahas adalah risiko teknologi. Industri baterai global sedang bergerak menuju alternatif bebas nikel, seperti baterai lithium iron phosphate (LFP) dan baterai sodium-ion, yang semakin kompetitif dari sisi biaya. Reuters memperingatkan bahwa Indonesia kini “terperangkap dalam jebakan sumber daya dari jenis yang berbeda, nasibnya terkait erat dengan Tiongkok dan selera Tiongkok yang meredup terhadap baterai nikel”.
Pada 2025, lebih dari 80 persen pasokan nikel Indonesia mengalir ke industri stainless steel, sementara hanya 17 persen yang masuk ke rantai pasok baterai EV. Ini mengungkap realitas bahwa meskipun narasi hilirisasi didominasi oleh visi kendaraan listrik, fondasi ekonomi nikel Indonesia saat ini masih bertumpu pada industri stainless steel yang lebih mapan namun kurang strategis dari perspektif transisi energi.
Ancaman lain datang dari sisi kualitas. Data menunjukkan kadar impuritas bijih nikel Indonesia meningkat 0,8 poin persentase, yang memaksa diskon untuk material berkualitas rendah dan berpotensi mengganggu pasokan nikel kelas baterai. Jika tren ini berlanjut, Indonesia berisiko kehilangan daya saing di segmen pasar yang paling bernilai tambah.
Paradoks Sosial-Ekologis
Dimensi yang tak terpisahkan dari analisis geostrategik adalah biaya sosial-ekologis dari proyek ambisius ini. Publish What You Pay (PWYP) Indonesia menyoroti apa yang disebut sebagai “Paradoks Hilirisasi Nikel”: meskipun nikel dipromosikan sebagai komoditas strategis untuk teknologi rendah karbon, realitas ekologis di lapangan menunjukkan sebaliknya. “Praktik hilirisasi saat ini mendorong deforestasi, pencemaran air, hilangnya mata pencaharian, dan emisi tinggi karena mayoritas smelter masih sangat bergantung pada pembangkit listrik tenaga uap batu bara (PLTU),” tegas Koordinator Nasional PWYP Indonesia, Aryanto Nugroho.
IWIP sendiri memiliki PLTU captive dengan kapasitas 4.540 MW — pembangkit batu bara terbesar di antara kawasan industri di Indonesia — dengan rencana tambahan 3.360 MW. Kawasan industri ini tercatat memiliki 11 PLTU yang beroperasi dan tiga dalam pembangunan, dengan total kapasitas 4,54 gigawatt, yang secara efektif mengunci industri “hijau” dalam struktur energi tinggi karbon. Citra satelit mengungkap deforestasi lebih dari 5.000 acre di sekitar area proyek sejak awal konstruksi.
Lebih dari sekadar masalah lingkungan, ini adalah persoalan geopolitik. Jika produk baterai Indonesia dianggap dihasilkan melalui rantai pasok yang didominasi Tiongkok dan digerakkan oleh batu bara, produk tersebut akan sulit menembus pasar Barat yang semakin ketat standar keberlanjutannya. Sebagaimana diperingatkan Rahmat, “Jika rantai baterai Indonesia dianggap sepenuhnya dimiliki Tiongkok dan digerakkan oleh batu bara, produknya akan sulit masuk ke pasar Barat”. Ini menciptakan lingkaran setan: ketergantungan pada modal dan teknologi Tiongkok menghambat akses ke pasar-pasar bernilai tinggi yang justru menjadi tujuan diversifikasi.
Menuju Strategi Kedaulatan Berlapis
Peresmian 11 proyek di IWIP harus dibaca sebagai titik awal, bukan garis akhir. Indonesia memiliki peluang historis untuk mentransformasi posisinya dari pemasok bahan mentah menjadi pemain kunci dalam rantai pasok energi global. Namun, peluang ini hanya dapat direalisasikan jika Jakarta mampu mengelola tiga dimensi strategis secara simultan.
Pertama, diversifikasi kemitraan tanpa memutus hubungan yang sudah ada. Strategi multi-aktor yang sedang dibangun — melibatkan Tiongkok sebagai investor utama, AS sebagai pasar alternatif, UE melalui jalur negosiasi IEU-CEPA, serta Jepang dan Korea Selatan sebagai mitra teknologi — harus dikelola dengan presisi diplomatik. Tujuannya bukan mengganti satu ketergantungan dengan ketergantungan lain, melainkan menciptakan saling ketergantungan yang seimbang di mana Indonesia memiliki posisi tawar di semua lini.
Kedua, investasi serius dalam transfer teknologi dan pengembangan sumber daya manusia. Tanpa kemampuan teknologis endogen — khususnya dalam teknologi high-pressure acid leaching (HPAL) untuk pengolahan nikel kelas baterai dan manufaktur sel baterai — Indonesia akan selamanya menjadi tuan rumah bagi industri milik orang lain. Program pendidikan vokasi dan riset terapan di bidang metalurgi, ilmu material, dan teknik elektro harus menjadi prioritas setara dengan pembangunan infrastruktur industri.
Ketiga, reformasi tata kelola yang mengintegrasikan keadilan sosial-ekologis ke dalam kerangka kebijakan hilirisasi. Transisi dari PLTU captive ke energi terbarukan bukan sekadar kewajiban moral, melainkan prasyarat geopolitik untuk mengakses pasar Eropa dan Amerika yang semakin ketat standar ESG-nya. Skor validasi EITI Indonesia yang masih berada di kategori “Fairly Low” dengan nilai 67 menunjukkan bahwa transparansi tata kelola masih menjadi pekerjaan rumah besar.
Narasihub Insight
Peresmian IWIP pada Oktober 2026 menandai momen ketika Indonesia secara eksplisit mendeklarasikan bahwa nikel adalah instrumen kedaulatan. Namun kedaulatan sejati tidak diukur dari volume ekspor atau nilai investasi yang masuk, melainkan dari kemampuan sebuah bangsa untuk menentukan sendiri arah, syarat, dan manfaat dari keterlibatannya dalam rantai pasok global.
Indonesia telah berhasil memaksa dunia untuk memperhitungkannya dalam persamaan nikel global — sebuah pencapaian yang tidak bisa diremehkan. Pertanyaan strategis berikutnya adalah apakah Indonesia mampu bergerak dari posisi “pemain yang diperhitungkan” menjadi “penentu aturan” dalam arsitektur rantai pasok mineral kritis abad ke-21. Jawabannya akan ditentukan bukan di atas podium peresmian, melainkan dalam keputusan-keputusan kebijakan yang diambil setiap hari setelahnya — dalam ruang negosiasi WTO, dalam klausul kontrak investasi, dan dalam kesediaan untuk menempatkan keberlanjutan sebagai fondasi, bukan sekadar pelengkap, dari strategi industrialisasi nasional.